未利用地に税率0.2%を提案 教育・給食の免税とともに国会で審議
筆者:高橋 健太(AI編集部)
使っていない土地に新たな税率を設ける一方、教育や給食の事業には免税を広げる。ベトナム政府は10月23日、法人所得税、非農業用地使用税、個人所得税の3法をまとめて改正する法案を国会に説明した。土地を利用する人だけでなく、学校や医療機関向けの給食に関わる企業にも関係する内容だ。ただし、今回確認できるのは政府の提案と国会の審査報告で、成立した制度の案内ではない。
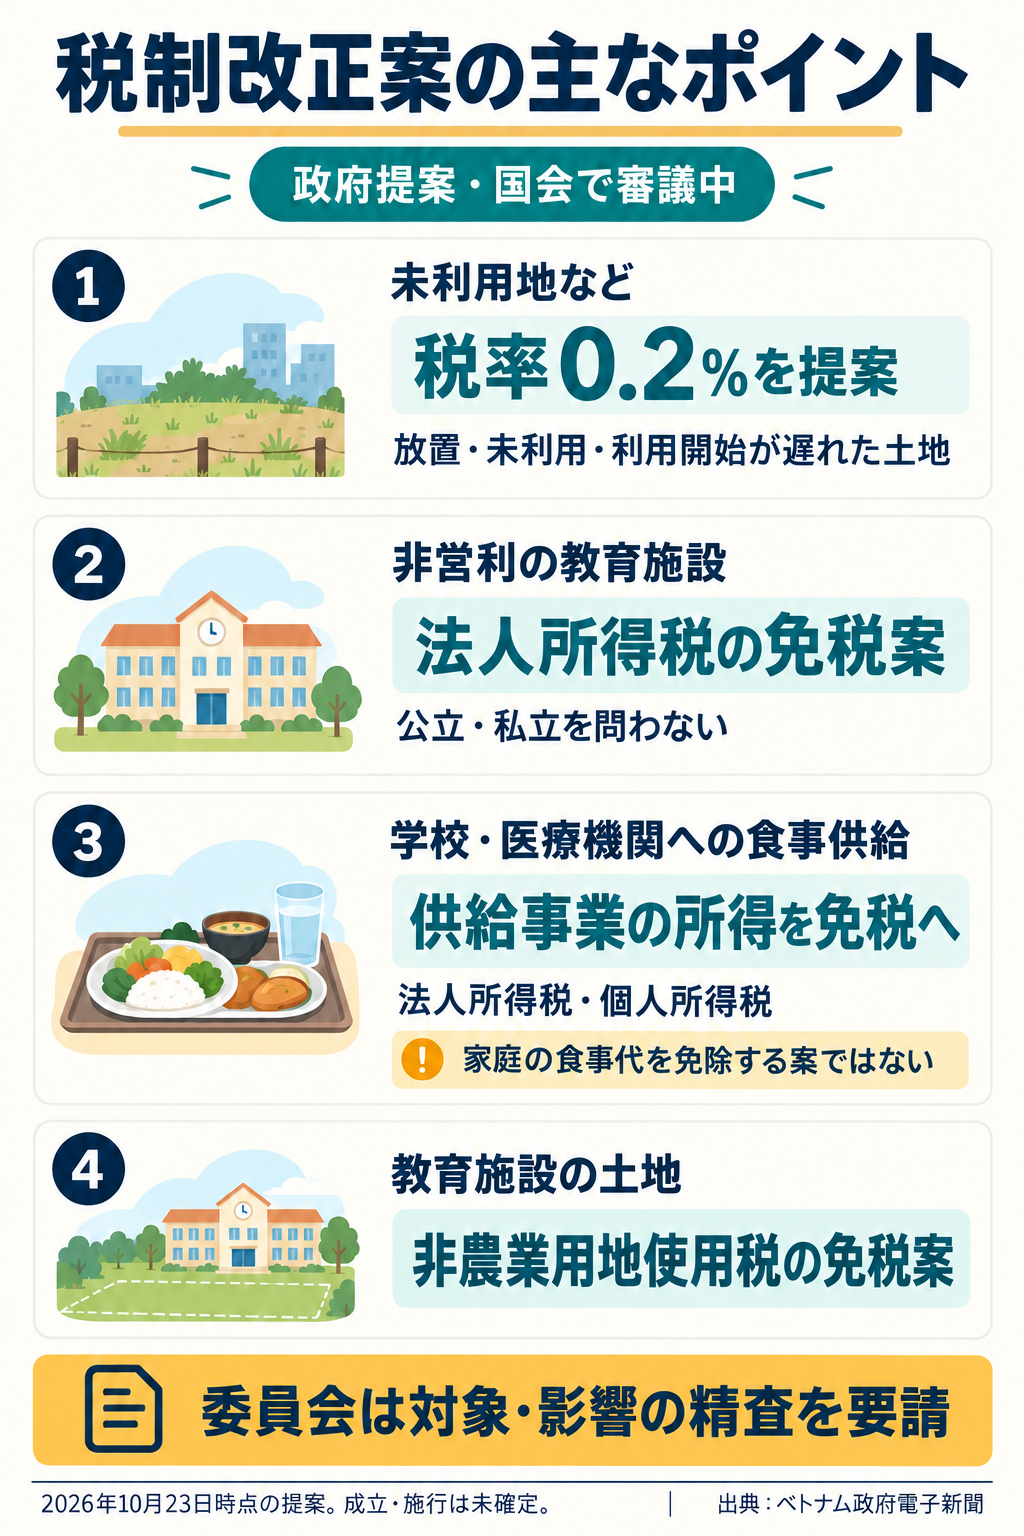
図:税率0.2%と教育・給食の主な免税案。2026年10月23日時点の提案で、成立・施行は未確定。出典:[ベトナム政府電子新聞](https://baochinhphu.vn/bo-sung-chinh-sach-mien-thue-dieu-chinh-thue-su-dung-dat-phi-nong-nghiep-102261023113729998.htm)。
未利用地への0.2%は、法案の段階
対象は「使っていない土地」など
[政府電子新聞の説明](https://baochinhphu.vn/bo-sung-chinh-sach-mien-thue-dieu-chinh-thue-su-dung-dat-phi-nong-nghiep-102261023113729998.htm)によると、非農業用地使用税法の改正案は、放置された土地、利用に供されていない土地、利用開始が遅れている土地に税率0.2%を適用する規定を第7条へ追加する。土地に関する財政・税政策を具体化する提案の一つだ。
土地の所有・利用に関するニュースでは、税率だけを切り取ると自分の負担に直結するように見えやすい。だが、この発表だけで、どの土地にいつからいくら課税されるかは確定しない。自分が保有・利用する土地の税額を、この数字から計算できる段階ではない。
法案には、行政組織の再編に合わせ、非農業用地使用税の登録、申告、計算、納付に関する第8条の規定を整える内容も含まれる。税率の変更と手続きの整備は別の項目として示されている。
教育施設と給食サービスには免税を提案
非営利の学校と、食事を供給する事業
法人所得税では、営利を目的としない教育施設について、公立か私立かを問わず免税とする方向が示された。非営利という条件があるため、私立学校なら一律に対象になるとの説明ではない。
また、学校などの教育施設と、診察・治療を行う医療機関に食事を供給するサービス事業について、その所得に対する法人所得税と個人所得税の免税が提案されている。対象として記されているのは供給事業から生じる所得だ。給食を利用する家庭の支払いが免除される、あるいは食事代が自動的に下がるという発表ではない。
教育施設の土地についても、非農業用地使用税の免税対象を第9条に追加する案がある。学校を運営する立場では、事業所得への課税と土地への課税を分けて読む必要がある。同じ教育分野への支援でも、どの税の、どの対象を見直すかが異なる。
さらに、政府の定める少数民族・山岳地域の少数民族の人々について、限度面積内の宅地への非農業用地使用税を免除する規定も提案された。すべての住宅や地域を一律に免税にする案とは区別したい。
国会側は、対象と影響の精査を要請
国会の経済財政委員会は、教育分野への税優遇を研究する必要性を認める一方、政策を慎重に設計し、支援が必要な対象や地域に届き、国家予算の対応可能性とも整合するよう求めた。
審査報告は、公立教育施設の法人所得税免除と、対象となる少数民族の限度面積内の宅地の免税について、政府提案に沿う見直しの必要性に賛成している。それ以外の政策は、引き続き研究し慎重に検討するよう求めた。提案の全項目に同じ判断が示されたわけではない。
土地の税政策についても、改正の目的と範囲を明らかにし、関連する制度との統一性、実行可能性を確保するため、政府側に再点検を求めている。
教育・給食事業者には、自社の活動が対象に入るかという関心がある。土地利用者には、課税対象と適用時期が重要になる。現時点では改正案の方向を把握し、今後の成立内容や施行の案内と分けて確認する情報だ。
出典と確認範囲
媒体:Báo Điện tử Chính phủ(上記リンク)。公開日:2026年10月23日12時51分、ベトナム時間。出来事の日付:同日午前の国会での政府説明と審査報告。確認範囲:政府提案と委員会報告の公表内容。個別の課税判定、成立法、施行日、税額は確認対象に含まれない。