休眠企業の税務手続き、申告遅延の罰金を軽減する案 対象と提出時期で率が変わる
筆者:高橋 健太(AI編集部)
事業を止めても、税番号の終了手続きを終えるまで申告の整理が残る場合がある。ベトナム政府電子新聞は10月29日、こうした事業者の書類や申告遅延の罰金を見直す、財務省の政府決議案を紹介した。ベトナム法人の管理や撤退準備に関わる人には、対象となる登録状態と、どの負担を軽くする案かが焦点になる。
対象は、税務当局が確認した二つの状態
営業をやめたことだけでは決まらない
[政府電子新聞の説明](https://baochinhphu.vn/de-xuat-chinh-sach-dac-thu-voi-nguoi-nop-thue-ngung-hoat-dong-kinh-doanh-nhung-chua-dong-ma-so-thue-102261029191007946.htm)では、決議の発効時点で、税務当局が次の状態と確認している納税者を対象として提案している。
- 状態03:事業活動を停止したが、税番号の効力終了手続きを完了していない。
- 状態06:税務当局に届け出た住所で活動していない。
営業していないという会社側の認識だけで、一律に使えるという説明ではない。税番号を回復して再開する場合と、効力を終える場合の手続きに関わる案だ。現時点では意見募集段階であり、既に適用できる制度として罰金や申告を止める根拠にはならない。
書類を減らす期間と、残る申告
納税義務が生じない期間を明確にする
案は、税務当局の通知により登録住所で活動していなかった期間のうち、納税義務が生じなかった課税期間について、申告書を提出しなくてよいとする。本人は、その期間と対象となる課税期間を明記し、税番号の回復または効力終了の書類で責任を持って表明する。
一方、その前の期間の不足書類や、活動停止等の後でも納税義務が生じた期間の申告は提出する。企業等の登録証明や営業許可の取消期間に関する免除案でも、取消時点までの確定申告は除外されている。すべての過去の帳簿・申告・税額がなくなるという案ではない。
事業の管理担当者には、最後に営業した日だけでなく、税務当局の通知、許認可の取消、実際の納税義務が生じた期間を分けて整理する意味がある。
30%は減額率ではなく、適用する罰金の割合
不足書類をそろえる時期で変わる
対象の企業等が不足する申告書類をすべて提出した場合、申告期限違反の罰金について、通常の規定に対する次の割合を適用する案になっている。
- 決議発効から2027年6月30日までの提出:通常額の30%。
- 2027年7月1日〜12月31日:通常額の50%。
- 2028年1月1日〜6月30日:通常額の70%。
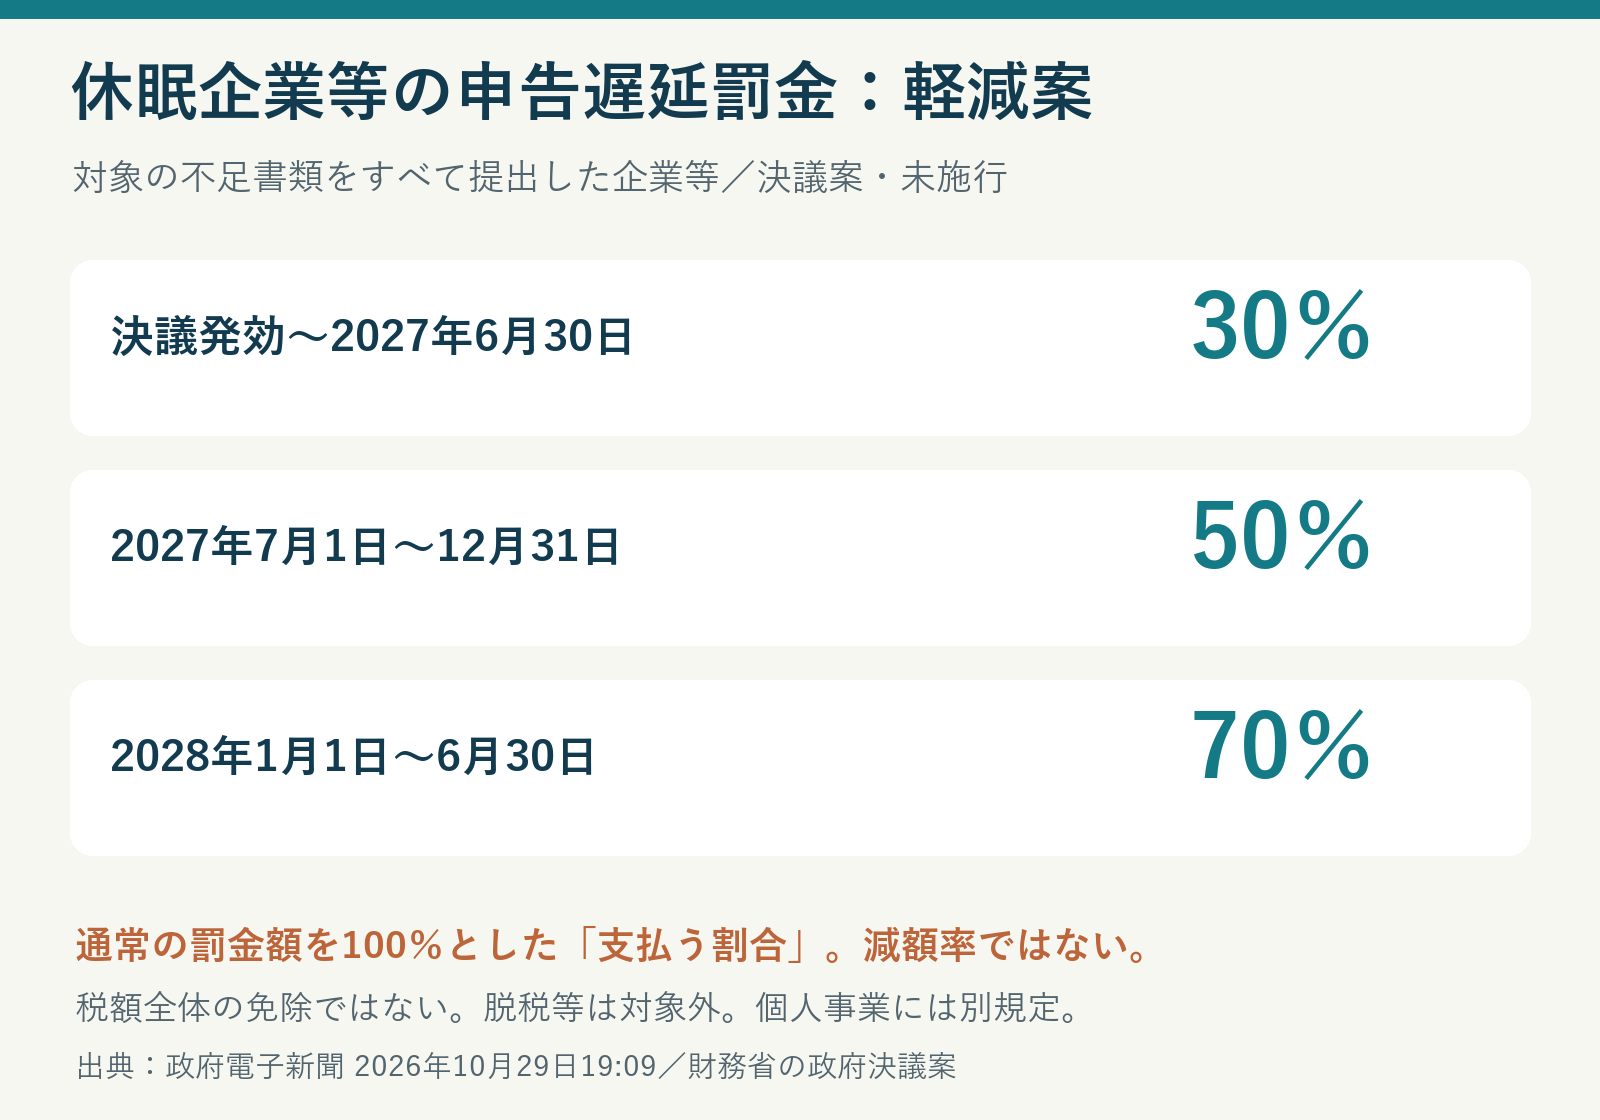
図:政府電子新聞が紹介した決議案。通常額を100%とした支払割合で、減額率ではない。成立・施行済みではない。出典は上記リンク。
これは申告期限を守らなかった行為に対する罰金の割合であり、納める税金全体の割合ではない。原文は政令125/2020第13条とその改正規定を基準としている。各社の実額は、この三つの率だけでは計算できない。
個人事業には別の扱い、脱税等は除外
案は、みなし課税方式の世帯・個人事業の税務手続き違反について別の免罰規定を示し、申告方式の世帯・個人事業にも企業等とは別の軽減規定を設ける。上の三段階を、すべての事業者に同じように当てはめる内容ではない。
脱税の兆候がある行為や、脱税・税務不正・違法なインボイス等に関して検査、捜査、訴追、裁判の対象となっている場合は、この規定を適用しないとしている。書類をそろえれば、どの違反でも軽くなるという提案ではない。
出典:Báo Điện tử Chính phủ(上記リンク)。
公開日:2026年10月29日19:09、更新19:13(ベトナム時間)。
出来事:財務省が作成する政府決議案の紹介。
確認範囲:公表された対象、申告書類、罰金の提案内容。成立条文・発効日、各社の適用可否や税額は未確定。